


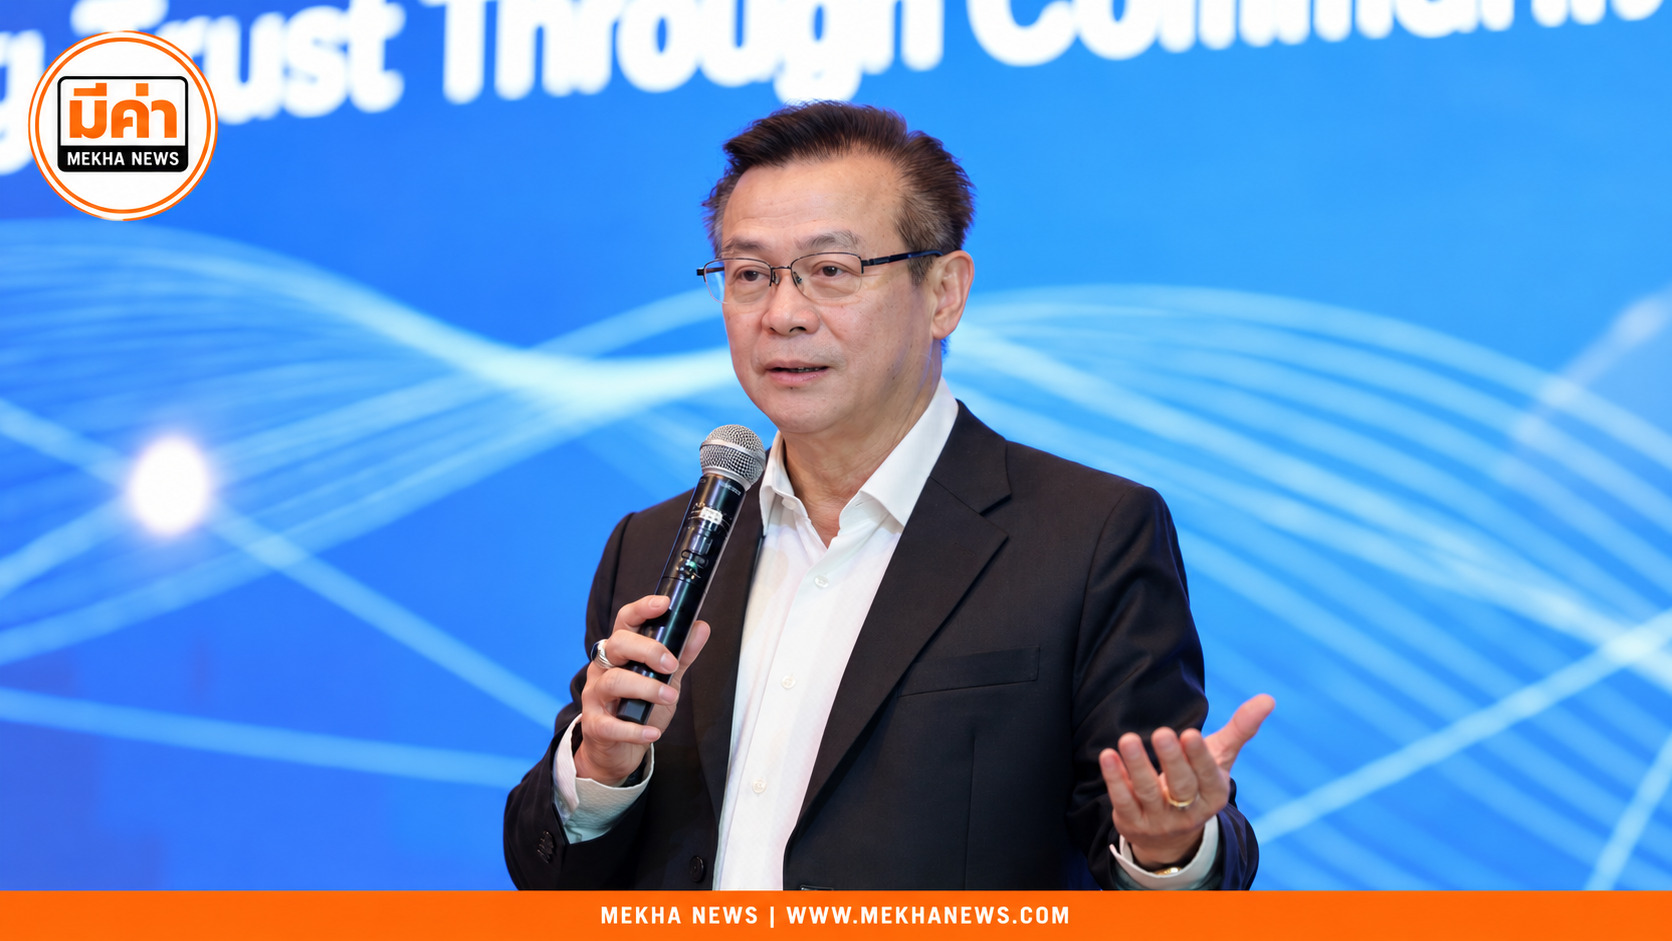
ดร.สมพร สืบถวิลกุล ปักหมุดยุทธศาสตร์เปลี่ยนผ่านประกันภัยไทย ชู Trust-Access-Resilience เลิกใช้ภาษากฎหมายซับซ้อน พร้อมเปิดฉากประกันภัยพิบัติแห่งชาติคุ้มครอง 30 ล้านหลังคาเรือน
ดร.สมพร สืบถวิลกุล ประธานสภาธุรกิจประกันภัยไทย และนายกสมาคมประกันวินาศภัยไทย ได้ถ่ายทอดมุมมองและปาฐกถาพิเศษในหัวข้อ “Insurance for All: Building Trust through Communication in a Changing World” ในงาน Insurance Communication Forum 2026 ภายใต้แนวคิด “Insurance for All: Communicating Trust in a Changing World – สื่อสารอย่างไรให้ประกันภัยเข้าถึงทุกคน ในโลกที่เปลี่ยนเร็วและเต็มไปด้วยความเสี่ยง” ซึ่งจัดโดยสมาคมประกันวินาศภัยไทย โดยชมรมประชาสัมพันธ์ประกันภัย
ดร.สมพร ย้ำเตือนถึงภารกิจสำคัญของบุคลากรด้านการสื่อสารในธุรกิจประกันภัย ว่าการสื่อสารคือหัวใจสำคัญที่สุดในการสร้างความเข้าใจ ความไว้วางใจ และความเชื่อมั่น เพื่อให้ประชาชนและทุกภาคส่วนใช้ระบบประกันภัยเป็นเครื่องมือบริหารจัดการความเสี่ยงในชีวิตและเศรษฐกิจอย่างแท้จริง
ถอดรหัสธรรมชาติประกันภัย ขาย ‘คำมั่นสัญญา’ ที่มองไม่เห็น
ดร.สมพร เปิดเผยว่า ธุรกิจประกันภัยเป็นผลิตภัณฑ์แบบจับต้องไม่ได้ (Intangible) ที่ขายความเชื่อมั่น สัญญา และคำมั่นสัญญาแก่ประชาชน ผู้บริโภคไม่สามารถเดินเข้ามาหยิบจับหรือทดลองใช้ผลิตภัณฑ์ก่อนตัดสินใจซื้อได้ [1] ความไว้ วางใจและการตัดสินใจใช้ระบบประกันภัยจึงเกิดขึ้นจากปัจจัยเดียวคือ “การสื่อสาร” ของระบบนิเวศประกันภัยไปยังผู้บริโภค
ที่ผ่านมา ประเทศไทยเผชิญบทเรียนจากการสื่อสารที่ไม่ดีรุนแรงจนเกิดความสูญเสียมหาศาล เช่น คำว่า “เอาอยู่” ในเหตุการณ์มหาอุทกภัยปี 2554 และเหตุการณ์ภัยพิบัติก่อนเดือนตุลาคมที่ผ่านมา ซึ่งทำให้เกิดความประมาท ชะล่าใจ และสร้างความเสียหายต่อทรัพย์สินอย่างร้ายแรง
นอกจากนี้ ธุรกิจประกันภัยในไทยดำเนินมานานกว่า 80 ปี แต่ยังคงเผชิญช่องว่างความเข้าใจ (Understanding Gap) และช่องว่างความเชื่อมั่น (Trust Gap) ภาพจำในอดีตมักถูกมองในแง่ลบว่า “ประกันภัยเบี้ยว” เมื่อเกิดข้อพิพาท
สาเหตุหลักมาจากภาษาที่ใช้ในการสื่อสาร ซึ่ง 80–90% เป็นภาษากฎหมายและภาษาประกันภัยที่ซับซ้อน อีกทั้งมีความระมัดระวังจนสื่อสารตามข้อความในกรมธรรม์ที่เข้าใจยาก [9] ทั้งนี้ ดร.สมพร ชี้ว่า “การจัดการสินไหมทดแทน” คือโชว์รูมที่แท้จริงของธุรกิจประกันภัย [13] การกระทำและการจ่ายสินไหมที่รวดเร็ว โปร่งใส และจริงใจ คือรูปแบบการสื่อสารทรงพลังที่สุดที่จะช่วยทลายภาพจำแง่ลบในอดีตลงได้
รับมือภัยซ้อนภัย Polycrisis สู่ความเสี่ยงเชิงระบบ Systemic Risk
บริบทโลกปัจจุบันกำลังเปลี่ยนแปลงอย่างรวดเร็วทั้งในมิติของสภาพภูมิอากาศ เทคโนโลยี และภูมิรัฐศาสตร์ ซึ่งก่อให้เกิดความเสี่ยงเชิงระบบ (Systemic Risk) ที่เชื่อมโยงกระทบกันเป็นลูกโซ่ :
- วิกฤตสภาพภูมิอากาศ (Climate Change): ปรากฏการณ์ธรรมชาติทวีความรุนแรงและเกิดภัยพิบัติที่ไม่เคยคาดคิด เช่น ลูกเห็บตก แผ่นดินไหวในประเทศไทย หรือภัยน้ำท่วมรุนแรง
- เทคโนโลยีผันผวนและพฤติกรรมผู้บริโภคเปลี่ยน: การเปลี่ยนผ่านจาก Digital Disruption สู่ AI Disruption ส่งผลให้พฤติกรรมผู้บริโภคต้องการความรวดเร็วสูงมาก ในอดีตการรอเจ้าหน้าที่อุบัติเหตุเป็นชั่วโมงถือเป็นเรื่องปกติ แต่ปัจจุบันหากผู้บริโภคต้องรอนานเกิน 15 นาทีจะเกิดกระแสต่อต้านทันที
- ความขัดแย้งทางภูมิรัฐศาสตร์และผลกระทบต่อเนื่อง: ข้อขัดแย้งในต่างแดนส่งผลให้ราคาน้ำมันและสินค้าแพงขึ้น เมื่อเกิดภัยน้ำท่วม โรงงานต้องหยุดผลิต ลูกจ้างขาดรายได้ กำลังซื้อหดตัว ร้านค้าหยุดชะงัก กระทบต่อเศรษฐกิจทั้งระบบอย่างหลีกเลี่ยงไม่ได้
ขับเคลื่อนยุทธศาสตร์ 3 เสาหลัก ‘Trust – Access – Resilience’
เพื่อนำพาอุตสาหกรรมประกันภัยก้าวข้ามความเสี่ยงยุคใหม่ ดร.สมพร ได้ปักหมุดยุทธศาสตร์สำคัญ 3 เสาหลัก ได้แก่ :
- Trust (ความเชื่อมั่นและความไว้วางใจ): ต้องเร่งลด Trust Gap ด้วยการเลิกใช้ภาษากฎหมายและภาษาประกันภัยซับซ้อน ปรับมาใช้ภาษาที่ประชาชนทั่วไปเข้าใจง่าย และเน้นย้ำสร้างความโปร่งใสในทุกขั้นตอน
- Access (การเข้าถึงเพื่อทุกคน – Insurance for All): ปรับเปลี่ยนแนวคิดจากเดิมที่เน้นออกกรมธรรม์แบบ One-size-fits-all หรือเน้นขายผ่านตัวแทนเฉพาะกลุ่มที่มีกำลังซื้อ เปลี่ยนมาใช้เทคโนโลยีออกแบบกรมธรรม์แบบ Tailor-made/Personalized ที่ราคาจับต้องได้ (Affordable) ให้เหมาะสมกับความเสี่ยงของคนทุกกลุ่ม โดยเฉพาะกลุ่มฐานราก เกษตรกร ผู้ประกอบการ SME และกลุ่มฟรีแลนซ์
- Resilience (การสร้างภูมิคุ้มกันและความยืดหยุ่น): ปรับเปลี่ยนบทบาทอุตสาหกรรมประกันภัยจากเดิมที่เป็นเพียง “Player” (ผู้จ่ายค่าสินไหมหลังเกิดเหตุ) ก้าวสู่การเป็น “Partner” (พันธมิตรบริหารความเสี่ยง) และ “Resilience Builder” ที่ร่วมกับลูกค้าในการเตรียมพร้อม ลดความเสี่ยง และป้องกันก่อนเกิดเหตุ เพื่อช่วยให้สังคมและเศรษฐกิจฟื้นตัวได้อย่างรวดเร็ว (Rapid Recovery)
ผนึกกำลัง Insurance Ecosystem สื่อสารเป็นเอกภาพ
ดร.สมพร ระบุว่า การสร้าง Trust ในระบบประกันภัย ไม่ใช่ภารกิจของบริษัทประกันภัยเพียงอย่างเดียว แต่ต้องขับเคลื่อนผ่านระบบนิเวศประกันภัย (Insurance Ecosystem) ทั้งหมดอย่างเป็นเอกภาพ:
- บริษัทประกันภัย: สร้างมาตรฐาน ทำงานด้วยความโปร่งใส ปรับตัวสู่ Digital Transformation ควบคู่กับ Trust Transformation
- ภาครัฐและผู้กำกับดูแล (คปภ.): วางกติกาและสร้างกลไกเสถียรภาพ เพื่อป้องกันไม่ให้เกิดวิกฤตความเชื่อถือเหมือนช่วงสถานการณ์โควิด-19 ที่มีบริษัทประกันภัยถูกเพิกถอนใบอนุญาต
- องค์กรวิชาชีพ: เช่น สภาวิศวกรและสถาปนิก ร่วมกำหนดราคากลางค่าซ่อมบ้านมาตรฐาน เพื่อนำข้อมูลไปประมวลผลคำนวณค่าเสียหายผ่านแอปพลิเคชันอย่างแม่นยำและรวดเร็ว
- สถาบันการศึกษา: สร้างงานวิจัยและปลูกฝังความรู้ด้านการบริหารความเสี่ยงแก่คนรุ่นใหม่
- สื่อมวลชนและโซเชียลมีเดีย: เทคโนโลยีสามารถขยายสเกลความเชื่อมั่น (Technology can scale trust) แต่ขณะเดียวกัน ดิจิทัลดราม่าก็สามารถทำลายชื่อเสียงที่สร้างมานับสิบปีให้หายไปได้ในพริบตา ดังนั้นการสื่อสารจึงต้องเน้นความแม่นยำ ถูกต้อง โปร่งใส มีจริยธรรม และคุ้มครองความเป็นส่วนตัว (PDPA)
เปิดฉากประวัติศาสตร์! ‘ประกันภัยภัยพิบัติแห่งชาติ’ คุ้มครอง 30 ล้านหลังคาเรือน
นับเป็นครั้งแรกในประวัติศาสตร์การประกันภัยไทย ที่รัฐบาลตัดสินใจใช้ระบบประกันภัยในการบริหารความเสี่ยงของประเทศ โดยทำประกันภัยภัยพิบัติให้แก่ประชาชนทุกหลังคาเรือนทั่วประเทศ แบ่งออกเป็น 2 กรมธรรม์หลัก ได้แก่ :
1. กรมธรรม์ประกันภัยภัยพิบัติเพื่อที่อยู่อาศัย:
- ขอบเขตความคุ้มครอง: ครอบคลุมที่อยู่อาศัย 30 ล้านหลังคาเรือนทั่วประเทศ (บ้านมีเลขที่บ้าน 29.4 ล้านหลัง และบ้านที่ไม่มีเลขที่บ้านแต่ขึ้นทะเบียนไว้กับกรมการปกครองอีกกว่า 4 แสนหลัง) [35-37]
- 3 ภัยพิบัติหลัก: คุ้มครองเฉพาะความเสียหายทางกายภาพของโครงสร้างบ้านจาก 1) อุทกภัย (น้ำท่วม) 2) พายุ/ดินโคลนถล่ม และ 3) แผ่นดินไหว โดยต้องเป็นพื้นที่ที่ภาครัฐประกาศเป็นเขตภัยพิบัติ [38]
- วงเงินคุ้มครอง: จ่ายตามความเสียหายจริงสูงสุดไม่เกิน 100,000 บาทต่อหลังต่อครั้ง (หากซ่อมแซมเสร็จแล้ว เกิดเหตุซ้ำอีกในรอบปี สามารถเคลมได้อีกตามจริง) โดยเบี้ยประกันภัยอยู่ที่ประมาณ 500 บาทต่อหลังซึ่งรัฐบาลเป็นผู้รับภาระจ่ายให้
- จ่ายเบื้องต้นรวดเร็ว (Early Payout): เมื่อส่งหลักฐานภาพถ่ายความเสียหาย จ่ายเบื้องต้นทันที 10,000 บาท สำหรับภัยน้ำท่วม (และ 5,000 บาท สำหรับพายุ/แผ่นดินไหว) โดยไม่ต้องรอประเมินจริงเสร็จสิ้น และหากประเมินจริงต่ำกว่าก็ไม่มีการเรียกคืน
- เงื่อนไขพิเศษ “ภัยน้ำล้อม”: หากเกิดน้ำล้อมรอบบ้านหรือคอนโดมิเนียมติดต่อกันเกิน 7 วันขึ้นไป แม้น้ำจะไม่เข้าบ้าน ก็ได้รับเงินช่วยเหลือเบื้องต้น 10,000 บาทเช่นกัน
- ผู้มีสิทธิ์รับเงิน: จ่ายตรงให้แก่เจ้าของกรรมสิทธิ์เท่านั้น เพื่อป้องกันข้อพิพาท
2. กรมธรรม์คุ้มครองชีวิตและอุบัติเหตุประชาชน:
- ขอบเขตความคุ้มครอง: คุ้มครองเฉพาะ ผู้มีสัญชาติไทยทุกคน ที่เสียชีวิตจากภัยพิบัติ 3 ประการดังกล่าว รัฐบาลจ่ายเงินชดเชยให้ 200,000 บาทต่อราย
- ทุพพลภาพถาวรสิ้นเชิง: ขยายความคุ้มครองกรณีบาดเจ็บจนกลายเป็นผู้ทุพพลภาพถาวรสิ้นเชิง (ไม่สามารถฟื้นกลับมาได้และสูญเสียฟังก์ชันของร่างกายทั้งหมด) มอบเงินชดเชย 200,000 บาทเช่นเดียวกัน
ดร.สมพร กล่าวทิ้งท้ายโดยขอความร่วมมือจากบุคลากรและสื่อมวลชนทุกท่าน ให้ช่วยกันเป็นกระบอกเสียงส่งต่อข้อมูลความคุ้มครองและสร้างความเข้าใจที่ถูกต้องแก่ประชาชน เพื่อให้ระบบประกันภัยเป็นตาข่ายรองรับความเสี่ยงที่เข้มแข็งของคนไทยทั้งประเทศ
