


สรุปรายละเอียดครบ สินเชื่อ ธอส. “โครงการบ้านคนละหลัง PLUS” คืออะไร วงเงินโครงการเท่าไร ดอกเบี้ยเท่าไร ผ่อนได้นานกี่ปี ค่างวดเริ่มต้นกี่บาท พร้อมเช็กคุณสมบัติ เงื่อนไข และวิธีลงทะเบียนยื่นกู้ที่นี่
การได้เป็นเจ้าของบ้านสักหลัง ไม่ได้เป็นเพียงแค่การซื้ออสังหาริมทรัพย์เพื่อการอยู่อาศัยเท่านั้น แต่ยังหมายถึงการปักหลักสร้างความมั่นคง พื้นที่แห่งความปลอดภัย และรากฐานความสุขของทุกครอบครัว ทว่าในสภาวะค่าครองชีพและอัตราดอกเบี้ยปัจจุบัน ความฝันในการมีบ้านหลังแรกของประชาชนกลุ่มผู้มีรายได้น้อยและปานกลางอาจต้องถูกชะลอออกไปอย่างน่าเสียดาย
เพื่อทลายอุปสรรคทางการเงินดังกล่าวและเติมเต็มความต้องการที่อยู่อาศัยที่ยังคงมีอยู่อย่างหนาแน่นในสังคมไทย รัฐบาลร่วมกับธนาคารอาคารสงเคราะห์ (ธอส.) จึงได้เปิดตัวมาตรการทางการเงินนโยบายรัฐครั้งสำคัญ เพื่อมอบโอกาสให้คนไทยสามารถเข้าถึงสินเชื่อที่อยู่อาศัยในเงื่อนไขที่ผ่อนปรน อัตราดอกเบี้ยต่ำ และสามารถผ่อนชำระได้จริงตามศักยภาพทางการเงิน
เจาะลึกที่มา: โครงการบ้านคนละหลัง PLUS คืออะไร?
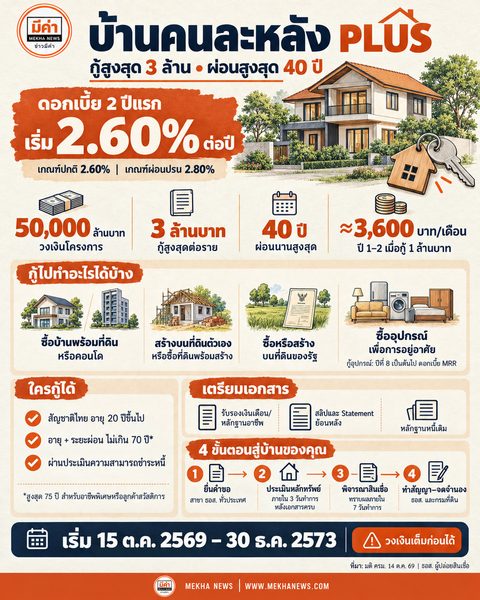
เมื่อวันที่ 14 ตุลาคม 2569 ที่ประชุมคณะรัฐมนตรี (ครม.) มีมติเห็นชอบการดำเนินโครงการสินเชื่อ “บ้านคนละหลัง PLUS” ของธนาคารอาคารสงเคราะห์ (ธอส.) ตามข้อเสนอของกระทรวงการคลัง โดยจัดสรรกรอบวงเงินรวมทั้งสิ้น 50,000 ล้านบาท
โครงการนี้นับเป็นการสานต่อและขยายผลสำเร็จอย่างเป็นรูปธรรมจากมาตรการส่งเสริมที่อยู่อาศัยเดิมของรัฐบาล ได้แก่ โครงการสินเชื่อบ้าน Happy Home (วงเงิน 20,000 ล้านบาท) และ โครงการสินเชื่อซื้อ-สร้าง (วงเงิน 50,000 ล้านบาท) ซึ่งได้รับการตอบรับอย่างล้นหลามจากประชาชนจนมีการอนุมัติปล่อยสินเชื่อเต็มกรอบวงเงินอย่างรวดเร็ว
ความพิเศษในเชิงการบริหารจัดการของโครงการบ้านคนละหลัง PLUS คือ การกำหนดให้ ธอส. แยกการบันทึกบัญชีโครงการออกเป็น บัญชีธุรกรรมนโยบายรัฐ (Public Service Account: PSA) การจัดทำบัญชี PSA มีวัตถุประสงค์เพื่อแยกผลการดำเนินงานตามนโยบายสนับสนุนของภาครัฐออกจากธุรกรรมเชิงพาณิชย์ปกติของธนาคาร ช่วยสร้างความโปร่งใส ตรวจสอบได้ ประเมินผลกระทบทางการเงินได้อย่างชัดเจน และถูกออกแบบมาอย่างรอบคอบเพื่อไม่ให้เกิดภาระงบประมาณชดเชยเพิ่มเติมจากภาครัฐในอนาคต
วงเงินสินเชื่อ วัตถุประสงค์ และสิทธิประโยชน์หลัก
โครงการสินเชื่อบ้านคนละหลัง PLUS ถูกออกแบบมาเพื่อตอบโจทย์ความต้องการที่อยู่อาศัยอย่างครอบคลุม โดยกำหนดเงื่อนไขสำคัญดังนี้:
- วงเงินกู้สูงสุด: ไม่เกิน 3,000,000 บาท ต่อรายต่อหลักประกัน
- ระยะเวลาผ่อนชำระ: นานสูงสุดถึง 40 ปี เพื่อช่วยลดภาระค่างวดต่อเดือนให้อยู่ในระดับที่ผ่อนไหว
- ค่างวดเริ่มต้นผ่อนปรน: ในช่วงปีที่ 1–2 สำหรับวงเงินกู้ 1,000,000 บาท ค่างวดเริ่มต้นเพียงประมาณ 3,600 บาทต่อเดือน
ขอบเขตวัตถุประสงค์การยื่นกู้:
- การซื้อที่ดินพร้อมอาคาร หรือห้องชุด (คอนโดมิเนียม)
- การปลูกสร้างอาคารบนที่ดินของตนเอง หรือการซื้อที่ดินพร้อมปลูกสร้างอาคาร
- การซื้อหรือปลูกสร้างที่อยู่อาศัยบนที่ดินของรัฐ
- การกู้เพิ่มเติมเพื่อซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกที่เกี่ยวเนื่องกับประโยชน์ในการอยู่อาศัย
เปิดตารางโครงสร้างอัตราดอกเบี้ยผ่อนปรน 2 กลุ่มเป้าหมาย
เพื่อกระจายโอกาสในการเข้าถึงสินเชื่ออย่างทั่วถึง ภาครัฐได้แบ่งกรอบวงเงิน 50,000 ล้านบาท ออกเป็น 2 กลุ่มเป้าหมาย ตามระดับรายได้และเงื่อนไขการพิจารณาทาง Credit Scoring:
| รายการพิจารณา | กรณีผ่อนปรนเกณฑ์รายได้และค่าครองชีพ | กรณีเกณฑ์รายได้ปกติ |
|---|---|---|
| กรอบวงเงินจัดสรร | 40,000 ล้านบาท | 10,000 ล้านบาท |
| อัตราดอกเบี้ย ปีที่ 1 – 2 | คงที่ 2.80% ต่อปี | คงที่ 2.60% ต่อปี |
| อัตราดอกเบี้ย ปีที่ 3 | คงที่ 3.50% ต่อปี | คงที่ 3.40% ต่อปี |
| อัตราดอกเบี้ย ปีที่ 4 – 5 | คงที่ 4.00% ต่อปี | คงที่ 4.00% ต่อปี |
| อัตราดอกเบี้ย ปีที่ 6 – 7 | MRR – 2.00% ต่อปี | MRR – 2.00% ต่อปี |
| อัตราดอกเบี้ย ปีที่ 8 เป็นต้นไป | • รายย่อยทั่วไป: MRR – 0.75% ต่อปี • ลูกค้าสวัสดิการ: MRR – 1.00% ต่อปี • กู้ซื้ออุปกรณ์ฯ: MRR | • รายย่อยทั่วไป: MRR – 0.75% ต่อปี • ลูกค้าสวัสดิการ: MRR – 1.00% ต่อปี • กู้ซื้ออุปกรณ์ฯ: MRR |
(หมายเหตุ: อัตราดอกเบี้ย MRR ของ ธอส. ประกาศ ณ วันที่ 4 มีนาคม 2569 อยู่ที่ร้อยละ 6.145 ต่อปี ซึ่งอาจมีการเปลี่ยนแปลงตามประกาศของธนาคารในอนาคต)
เสียงสะท้อนและทัศนะจากผู้ขับเคลื่อนนโยบาย
การเปิดตัวโครงการนี้นำมาซึ่งความเชื่อมั่นจากหลายภาคส่วน ผ่านแถลงการณ์ของผู้นำและผู้กำหนดนโยบายภาครัฐ:
นางสาวลลิดา เพริศวิวัฒนา รองโฆษกประจำสำนักนายกรัฐมนตรี แถลงว่า รัฐบาลมุ่งเน้นการสร้างโอกาสให้ประชาชนผู้มีรายได้น้อยและปานกลางได้มีที่อยู่อาศัยเป็นของตนเองด้วยภาระการผ่อนชำระที่สอดคล้องกับชีวิตจริง เพราะที่อยู่อาศัยคือรากฐานความมั่นคงของครอบครัวและเป็นฟันเฟืองช่วยกระตุ้นการจ้างงานในประเทศ โดยเน้นย้ำการดำเนินงานอย่างรอบคอบเพื่อไม่ให้เกิดภาระทางการคลัง
นายวินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง ในฐานะโฆษกกระทรวงการคลัง (ภายใต้การกำกับดูแลของ นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง) เปิดเผยว่า สินเชื่อดอกเบี้ยต่ำนี้จะช่วยส่งผลดีต่อเนื่องไปยังห่วงโซ่อุปทานอสังหาริมทรัพย์ โดยประเมินว่าจะก่อให้เกิดเงินหมุนเวียนในระบบเศรษฐกิจไทยรวมกว่า 125,000 ล้านบาท
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธนาคารอาคารสงเคราะห์ ยืนยันความพร้อมในการยกระดับ ธอส. สู่บทบาท “Beyond Housing Bank” ที่ไม่ได้เป็นเพียงสถาบันการเงินผู้ปล่อยกู้ แต่เป็นเพื่อนคู่คิดเรื่องบ้านที่พร้อมดูแลคนไทยทุกช่วงชีวิต
ผลกระทบทางเศรษฐกิจและการบริหารจัดการความเสี่ยง
โครงการนี้นับเป็นมาตรการกระตุ้นเศรษฐกิจผ่านภาคอสังหาริมทรัพย์ซึ่งมีค่าตัวคูณทางเศรษฐกิจ (Economic Multiplier) สูง การอนุมัติวงเงินสินเชื่อ 50,000 ล้านบาท จะช่วยส่งแรงขับเคลื่อนไปยังอุตสาหกรรมเกี่ยวเนื่อง ทั้งวัสดุก่อสร้าง การจ้างงานแรงงานช่าง การตกแต่งภายใน ตลอดจนอุตสาหกรรมเครื่องใช้ไฟฟ้า
อย่างไรก็ดี ที่ประชุมคณะรัฐมนตรี รวมถึง สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) และ ธนาคารแห่งประเทศไทย (ธปท.) ได้ให้ข้อสังเกตเชิงนโยบายที่สำคัญ:
- กำชับให้ ธอส. เข้มงวดในการประเมินความสามารถในการชำระหนี้ (Debt Service Capacity) และสัดส่วนภาระหนี้ต่อรายได้ (DTI) ของผู้กู้ตลอดอายุสัญญา
- เพื่อป้องกันปัญหา Payment Shock ในช่วงเปลี่ยนผ่านเมื่อสิ้นสุดอัตราดอกเบี้ยโปรโมชันคงที่ (เข้าสู่ปีที่ 4 และปีที่ 6)
- ช่วยป้องกันการเกิดหนี้เสีย (NPLs) และรักษาเสถียรภาพของระบบสถาบันการเงินในระยะยาว
คุณสมบัติผู้กู้ เอกสารที่ต้องเตรียม และ 4 ขั้นตอนการยื่นกู้
คุณสมบัติของผู้ขอสินเชื่อ:
- สัญชาติไทย อายุครบ 20 ปีบริบูรณ์ขึ้นไป
- เมื่อรวมอายุผู้กู้กับระยะเวลาผ่อนชำระ ต้องไม่เกิน 70 ปี (หรือคุ้มครองสูงสุดไม่เกิน 75 ปี สำหรับกลุ่มอาชีพพิเศษหรือลูกค้าสวัสดิการ)
- ผ่านการประเมินความสามารถในการชำระหนี้จากธนาคาร
เอกสารทางการเงินที่ต้องเตรียม:
- หนังสือรับรองเงินเดือน หรือหลักฐานการประกอบอาชีพอิสระ
- สลิปเงินเดือนย้อนหลัง และรายการเดินบัญชีธนาคารย้อนหลัง (Statement)
- หลักฐานแสดงภาระหนี้สินเดิม
4 ขั้นตอนการดำเนินงานยื่นกู้:
| ขั้นตอน | กิจกรรมและรายละเอียด | กรอบระยะเวลาและช่องทาง |
|---|---|---|
| 1. ยื่นคำขอกู้และส่งเอกสาร | ยื่นใบคำขอ พร้อมเอกสารตัวตน เอกสารทางการเงิน และหลักประกัน | ติดต่อ สาขา ธอส. ทั่วประเทศ |
| 2. สำรวจประเมินหลักทรัพย์ | เจ้าหน้าที่ลงพื้นที่นัดหมายประเมินมูลค่าบ้านหรือที่ดิน | ภายใน 3 วันทำการ หลังเอกสารครบ |
| 3. วิเคราะห์อนุมัติสินเชื่อ | ธนาคารวิเคราะห์คุณสมบัติ วัตถุประสงค์ และมูลค่าหลักประกัน | สรุปผลภายใน 7 วันทำการ |
| 4. ทำสัญญาและจดจำนอง | ลงนามในสัญญากู้ ณ สาขา ธอส. และจดจำนอง ณ กรมที่ดิน | ตามนัดหมายของธนาคาร |
กรอบระยะเวลาโครงการและการติดต่อยื่นกู้
ผู้ที่กำลังวางแผนซื้อบ้าน ปลูกสร้าง หรือยื่นกู้ร่วม สามารถเตรียมเอกสารและติดต่อยื่นคำขอกู้ได้ ณ ธนาคารอาคารสงเคราะห์ (ธอส.) ทุกสาขาทั่วประเทศ
- วันเริ่มต้นโครงการ: เปิดรับยื่นคำขอกู้และทำนิติกรรมตั้งแต่วันที่ 15 ตุลาคม 2569 เป็นต้นไป
- วันสิ้นสุดโครงการ: กำหนดสิ้นสุดในวันที่ 30 ธันวาคม 2573 หรือจนกว่า ธอส. จะปล่อยสินเชื่อเต็มกรอบวงเงิน 50,000 ล้านบาท
ที่มาข้อมูล : https://www.ghbank.co.th/news/detail/public-relations/press-15-10-2026
